Una comparación ficticia entre limpieza propia y externa separa los gastos adicionales de la asignación de los costes de personal ya existentes.
Oldenburg, 9. de octubre de 2026. Al comparar la limpieza propia con un encargo de limpieza externo, el límite de cálculo influye en el resultado. El tiempo de trabajo ya pagado y realmente disponible genera un pago adicional diferente al del tiempo de trabajo que debe adquirirse de nuevo. Sin embargo, su gasto no desaparece de un análisis de costes. Jonas Gebäudereinigung explica esta diferencia con un ejemplo ficticio independiente, vinculado a su artículo técnico público existente sobre la limpieza propia.
El objeto imaginado requiere 120 horas de limpieza productivas al mes. De estas, 80 horas de capacidad existente y ya pagada están realmente disponibles. Este tiempo no está planificado para otra cosa en el ejemplo; las 40 horas restantes deben adquirirse adicionalmente. El volumen de servicio necesario sigue siendo el mismo en la comparación. Todas las horas y cantidades son suposiciones del modelo elegidas libremente, no datos operativos de Jonas, valores de tarifas o precios de mercado.
Dos preguntas, dos límites de cálculo
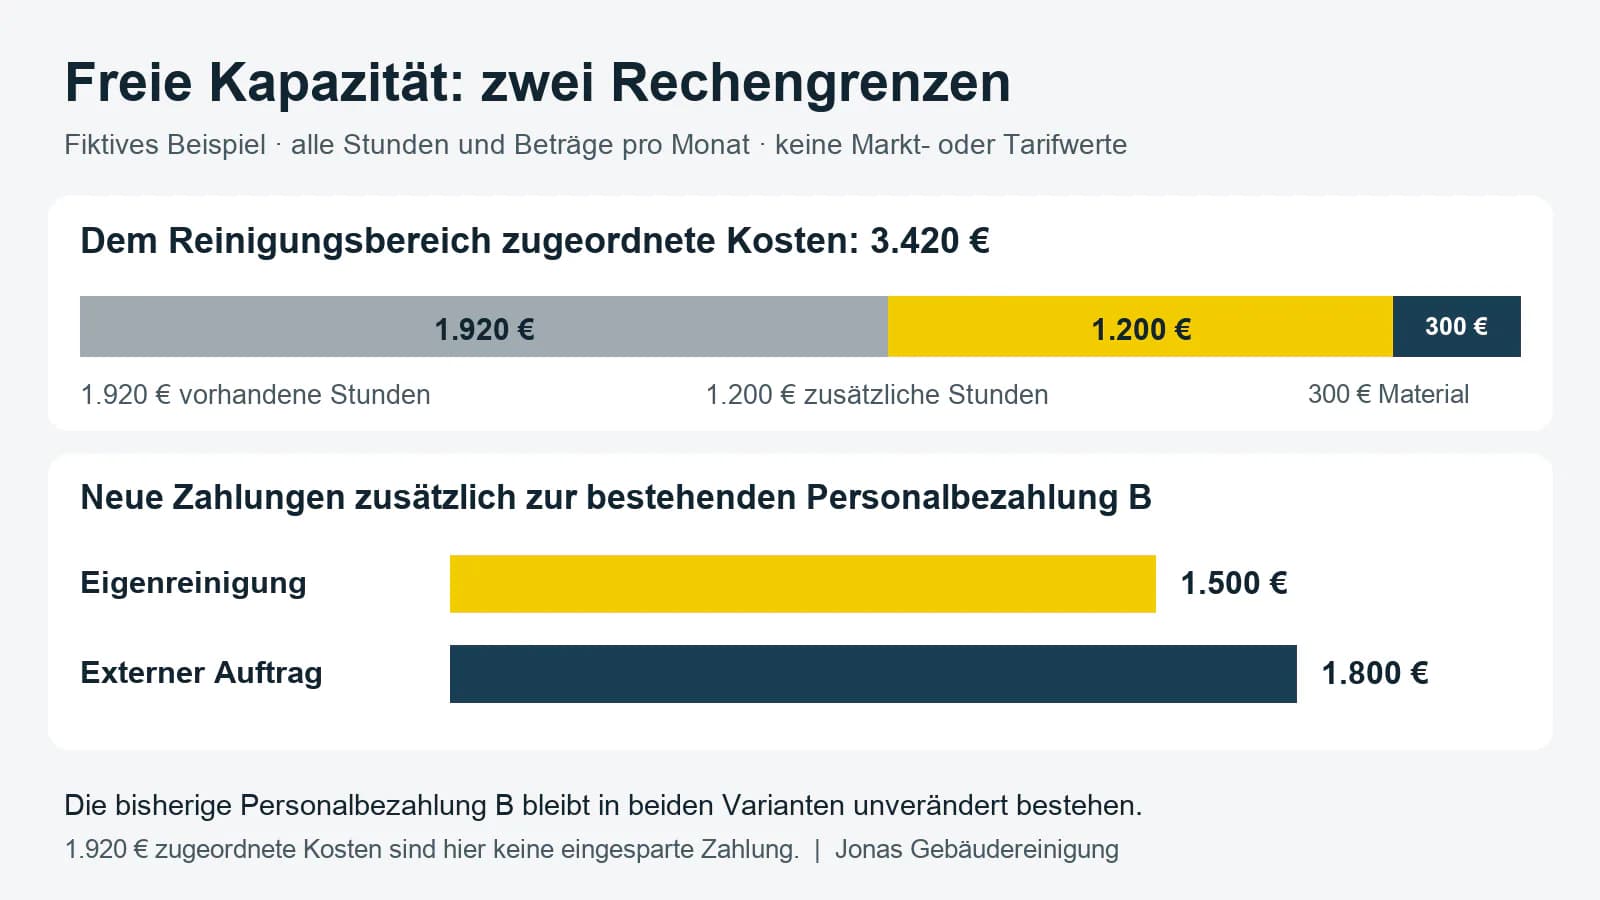
Para una asignación al área de limpieza, las 80 horas disponibles en el ejemplo se valoran cada una en 24 euros. De esto resultan 1.920 euros de costes asignados. A esto se añaden 40 horas adicionales a 30 euros cada una, es decir, 1.200 euros, y unos gastos de material adicionales supuestos de 300 euros. Por lo tanto, se asignan un total de 3.420 euros al área de limpieza.
La pregunta sobre nuevos pagos da aquí una suma diferente: 1.200 euros por las horas adicionales más 300 euros por material, en total 1.500 euros al mes. Los 1.920 euros por la capacidad existente ya están contenidos dentro del personal que sigue cobrando sin cambios. Su suma renovada al gasto total de personal existente los registraría por duplicado.
El pago existente permanece incluso con el encargo externo
Para la otra variante del modelo se establece un precio mensual externo elegido libremente de 1.800 euros. Debe cubrir el mismo volumen de servicio incluyendo material. También en esta variante, el pago de personal anterior en el ejemplo permanece sin cambios. No se asume ni una reducción de puestos ni un uso diferente del tiempo que queda libre.
Si B designa todo el pago de personal anterior que persiste en ambas variantes, la necesidad de pago considerada es, por lo tanto, B + 1.500 euros en la limpieza propia y B + 1.800 euros en el encargo externo. Bajo exactamente estas suposiciones, la diferencia asciende a 300 euros de pago adicional mensual. Los 1.920 euros asignados al área de limpieza no son gastos de personal ahorrados por el encargo externo.
Tres datos para una comparación fiable
Quien quiera trasladar el cálculo del modelo a su propio objeto debe sustituir las suposiciones individualmente. Primero hay que aclarar qué horas pagadas están realmente disponibles para la limpieza. Luego hay que comprobar qué gastos adicionales se generan y si una oferta externa incluye las mismas tareas y materiales. Finalmente, debe establecerse si el pago de personal anterior persiste en ambas variantes. Solo estos tres datos separados determinan qué sumas son comparables. Un importe asignado más bajo por sí solo no responde a la pregunta sobre el pago.
Comprobar las suposiciones antes de una decisión
Una comparación de 3.420 euros de costes de área asignados y 1.800 euros de precio externo responde a una pregunta diferente que la comparación de pagos adicionales. De esto no se deriva una reducción demostrada de los gastos totales de la empresa. Si se utiliza una capacidad que queda libre para otro fin o si cambia el pago del personal, el cálculo debe reconstruirse con estas consecuencias realmente demostradas.
La capacidad existente debería estar respaldada por tiempos de despliegue realistas. El trabajo extraordinario no pagado o el desplazamiento de tareas necesarias no se trata como tiempo libre en el ejemplo. Otros costes, riesgos y diferencias de calidad quedan fuera del cálculo simplificado y deben comprobarse por separado en una decisión concreta. Por lo tanto, el artículo no recomienda una variante de adjudicación determinada y no describe ninguna función automática de una herramienta de cálculo.
Fuente técnica: Artículo técnico de Jonas sobre limpieza propia
Sobre el remitente
Jonas Gebäudereinigung es una empresa de limpieza con sede en Oldenburg con una oferta de servicios pública para clientes comerciales.
Contacto
Jonas Gebäudereinigung
Alexanderstraße 101 B, 26121 Oldenburg, Alemania
Teléfono: 0441 24923021
Correo electrónico: info@jonas-gebäudereinigung.de
Nota editorial: El artículo técnico fue creado con apoyo de IA a partir de la fuente pública mencionada y un cálculo de modelo ficticio propio.