Un ejemplo anual ficticio muestra por qué un cambio en un bloque de costes no traslada el mismo porcentaje a la totalidad del presupuesto.
Oldenburg, 9 de octubre de 2026. Para la planificación de un presupuesto de limpieza, deben distinguirse tres datos: la suma inicial, la proporción realmente afectada y la duración del cambio previsto. Jonas Gebäudereinigung explica esta distinción basándose en su ayuda a la planificación pública existente y en un cálculo modelo transparente. Esta descripción no se refiere a ningún contrato con clientes, ni a precios de Jonas, ni a ningún cambio de precios anunciado.
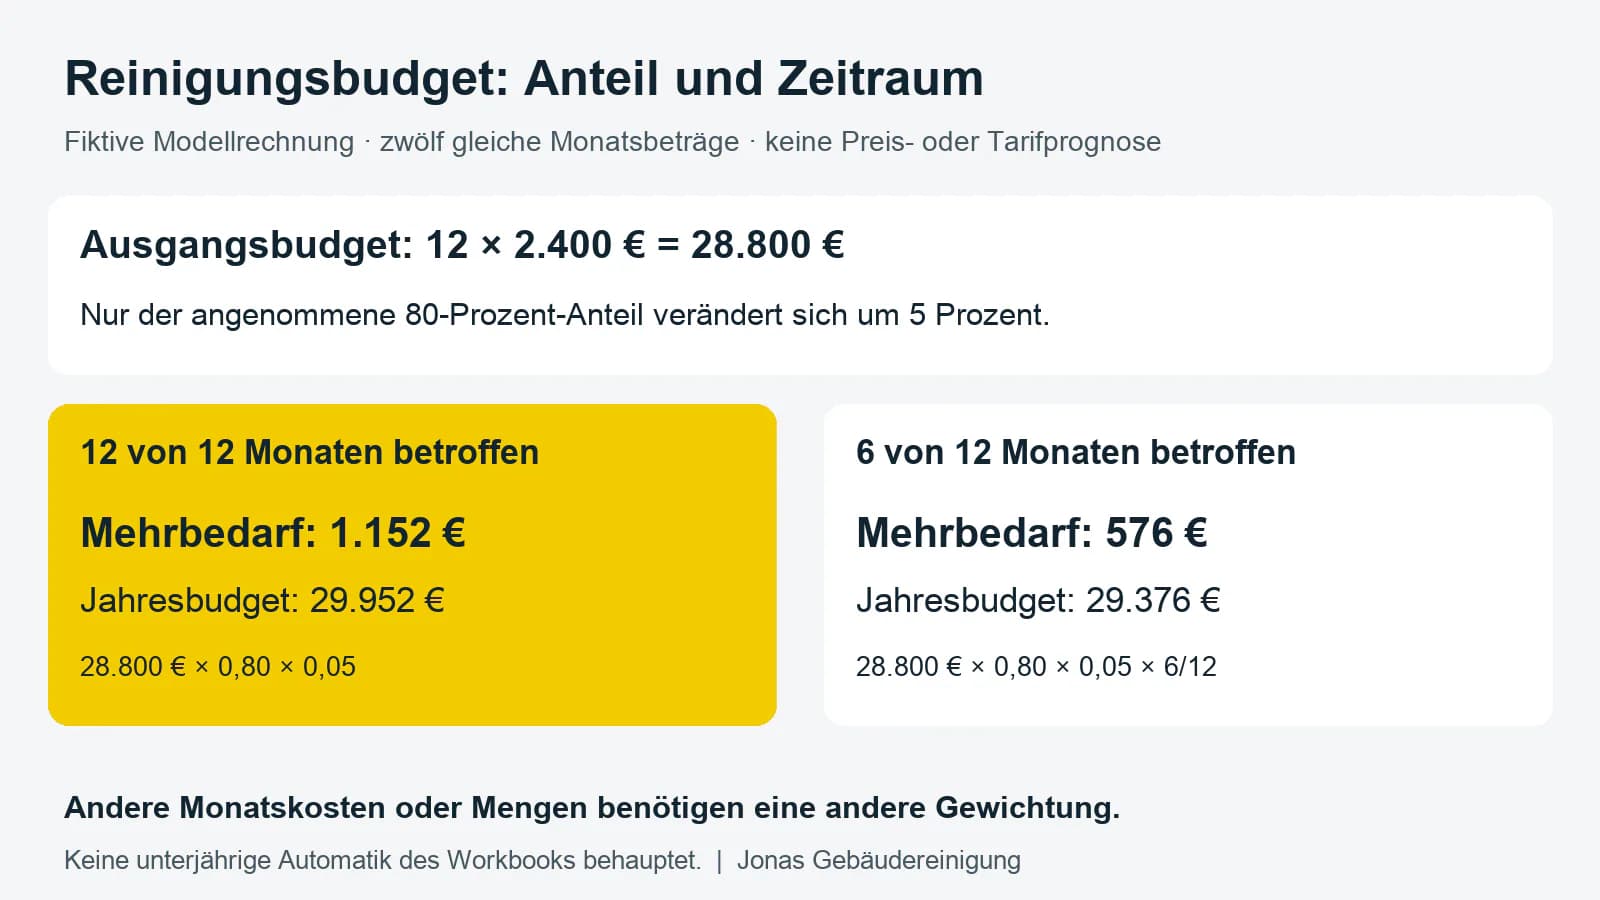
Como situación inicial elegida libremente, se establecen doce importes mensuales iguales de 2.400 euros cada uno. El presupuesto anual asciende, por tanto, a 28.800 euros. Para el ejemplo, se asigna un 80 por ciento supuesto a un bloque de costes que debe cambiar; el 20 por ciento restante permanece inalterado. Esta proporción es una suposición del modelo y no un valor medido del sector. En una planificación real, primero debería justificarse su composición.
El cambio afecta en primer lugar a una parte
Si aumenta exclusivamente la proporción supuesta del 80 por ciento en un cinco por ciento, el resultado para un año completo es una carga adicional de 1.152 euros: 28.800 euros × 0,80 × 0,05. El presupuesto total del modelo aumenta a 29.952 euros. En relación con la suma inicial, esto corresponde a un cuatro por ciento, porque la parte inalterada no recibe ningún incremento.
Si en su lugar se calculara el cinco por ciento sobre el presupuesto total, resultaría una carga adicional de 1.440 euros. Esta cifra pertenece a otra suposición, en la que se vería afectada la suma inicial completa. Por lo tanto, ambos cálculos no pueden utilizarse de forma intercambiable para el mismo desglose de costes.
El periodo se añade por separado
Si el cambio previsto solo se aplica a seis de los doce meses ponderados por igual, la necesidad anual adicional es de 576 euros: 28.800 euros × 0,80 × 0,05 × 6/12. El presupuesto del modelo para este año es entonces de 29.376 euros. En un año completo posterior con las mismas suposiciones, por el contrario, habría que volver a calcular 29.952 euros.
La ponderación semestral es un cálculo propio que se expone aquí. No es una función automática inframestral de la hoja de trabajo de Jonas. En caso de servicios estacionalmente diferentes o costes mensuales de distinta cuantía, el factor 6/12 no sería directamente adecuado. En ese caso, habría que aplicar el importe de costes realmente afectado del periodo correspondiente.
Establecer la base de comparación
Para una comparación comprensible, el alcance del servicio y las cantidades deberían permanecer iguales al principio. Las superficies de limpieza modificadas, los servicios adicionales o los trabajos únicos cambian la situación inicial y deben indicarse por separado. Quien resuma los cambios de precio y de cantidad en una única cifra porcentual ya no podrá leer sus efectos respectivos de forma clara.
Documentar el estado inicial y el escenario por separado
Un cálculo de escenarios claro registra, además de la suma inicial, la proporción de cambio supuesta, la tasa de cambio y el periodo afectado. La situación inicial inalterada se mantiene para su comparación. Para cada nueva suposición, se vuelve reconocible cuál de estos datos se ha modificado. La falta de justificación de la proporción o del inicio del cambio es una cuestión de planificación abierta. El cálculo no puede sustituirla. De este modo, un modelo puede adaptarse posteriormente a los datos reales sin presentar una evolución meramente supuesta como un cambio de costes ya acordado.
La ayuda pública al trabajo de Jonas contiene en la hoja «Presupuesto» valores de ejemplo y escenarios para cambios de una proporción de costes. La explicación retoma este enfoque de cálculo existente; no anuncia ninguna nueva publicación de la herramienta. Todas las cifras son ficticias. Una evolución de costes presupuestada no justifica por sí misma ni un precio de servicio acordado ni el derecho a su ajuste. La contribución no ofrece ninguna previsión de tarifas ni recomendación para un caso contractual concreto.
Fuente de la ayuda al trabajo existente y sus límites: Ayuda pública al trabajo de Jonas
Sobre el remitente
Jonas Gebäudereinigung es una empresa de limpieza con sede en Oldenburg con una oferta de servicios públicos para clientes comerciales.
Contacto
Jonas Gebäudereinigung
Alexanderstraße 101 B, 26121 Oldenburg, Alemania
Teléfono: 0441 24923021
Correo electrónico: info@jonas-gebäudereinigung.de
Nota editorial: Este artículo especializado ha sido elaborado con ayuda de IA basándose en la ayuda al trabajo de Jonas mencionada y en la explicación expresamente descrita.