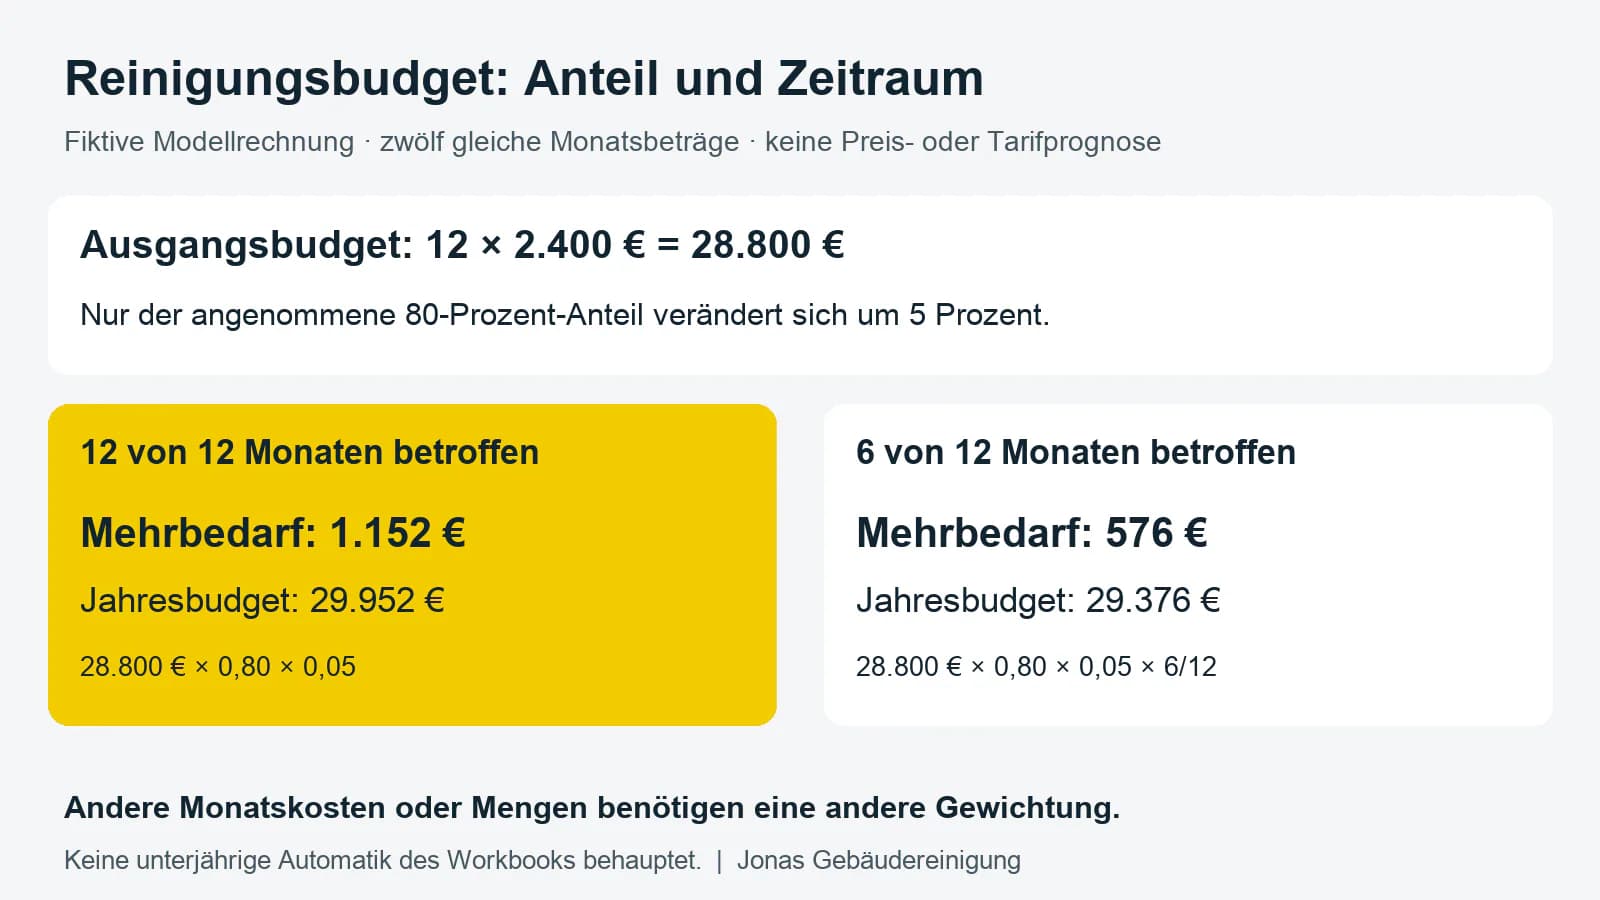
يوضح مثال سنوي افتراضي سبب عدم انتقال التغيير في بند تكلفة واحد بنفس النسبة المئوية إلى الميزانية الإجمالية.
أولدنبورغ، 9. أكتوبر 2026. لتخطيط ميزانية التنظيف، يجب التمييز بين ثلاث معلومات: المبلغ الأساسي، والحصة المتأثرة فعلياً، ومدة التغيير المفترض. توضح شركة «جوناس» للتنظيف (Jonas Gebäudereinigung) هذا التمييز بناءً على أداة التخطيط العامة الحالية الخاصة بها وحساب نموذجي شفاف. لا يصف هذا مثالاً لطلب عميل، أو سعراً خاصاً بشركة جوناس، أو تغييراً معلناً في الأسعار.
كأساس اختياري للبدء، تم افتراض اثني عشر مبلغاً شهرياً متساوياً قدر كل منها 2.400 يورو. وبذلك تبلغ الميزانية السنوية 28.800 يورو. في هذا المثال، تم تخصيص 80 بالمئة لبند تكلفة من المفترض أن يتغير؛ بينما تظل نسبة الـ 20 بالمئة المتبقية دون تغيير. هذه الحصة هي افتراض نموذجي وليست قيمة مقاسة على مستوى القطاع. وفي التخطيط الفعلي، يجب أولاً إثبات تكوين هذه الحصة.
التغيير يؤثر أولاً على جزء
إذا ارتفعت حصة الـ 80 بالمئة المفترضة وحدها بنسبة خمسة بالمئة، ينتج عن ذلك عبء إضافي قدره 1.152 يورو لسنة كاملة: 28.800 يورو × 0,80 × 0,05. ترتفع ميزانية النموذج الإجمالية إلى 29.952 يورو. وبالنسبة للمبلغ الأساسي، فإن هذا يعادل أربعة بالمئة، لأن الجزء غير المتغير لا يحصل على أي زيادة.
لو تم احتساب خمسة بالمئة على الميزانية الإجمالية بدلاً من ذلك، لنتج عن ذلك عبء إضافي قدره 1.440 يورو. ينتمي هذا الرقم إلى افتراض آخر حيث سيتأثر المبلغ الأساسي بالكامل. لذلك، لا يمكن استخدام هذين الحسابين بالتبادل لنفس توزيع التكلفة.
تُضاف الفترة الزمنية بشكل منفصل
إذا كان التغيير المتصور ينطبق فقط على ستة من الأشهر الاثني عشر ذات الوزن المتساوي، فإن الاحتياج السنوي الإضافي يبلغ 576 يورو: 28.800 يورو × 0,80 × 0,05 × 6/12. تبلغ ميزانية النموذج لهذا العام عندئذ 29.376 يورو. وفي سنة تالية كاملة بنفس الافتراضات، سيتم احتساب 29.952 يورو مرة أخرى.
ترجيح نصف السنة هو حساب خاص تم الكشف عنه هنا. وهو ليس وظيفة تلقائية داخل السنة لأداة عمل «جوناس». في حالة الخدمات التي تختلف موسمياً أو التكاليف الشهرية التي تختلف في قيمتها، فإن عامل 6/12 لن يكون مناسباً دون تعديل. في هذه الحالة، يجب إدراج مبلغ التكلفة المتأثر فعلياً في الفترة المعنية.
توثيق أساس المقارنة
من أجل إجراء مقارنة مفهومة، يجب أن يظل نطاق الخدمات والكميات ثابتين في البداية. إن تغيير مساحات التنظيف، أو إدخال عمليات إضافية، أو القيام بأعمال لمرة واحدة يغير الوضع الأساسي ويجب توضيحه بشكل منفصل. ومن يجمع تغييرات الأسعار والكميات في نسبة مئوية واحدة، لا يمكنه قراءة آثار كل منهما بدقة بعد ذلك.
توثيق الوضع الأساسي والسيناريو بشكل منفصل
يُسجل حساب السيناريو الواضح، بالإضافة إلى المبلغ الأساسي، حصة التغيير المفترضة، ومعدل التغيير، والفترة المتأثرة. ويظل الوضع الأساسي غير المتغير محفوظاً للمقارنة. ولكل افتراض جديد، يصبح من الواضح أي من هذه البيانات قد تم تغييره. إن غياب إثبات للحصة أو لبداية التغيير يعد مسألة تخطيطية مفتوحة. ولا يمكن للحساب أن يحل محله. بهذه الطريقة، يمكن تكييف النموذج لاحقاً مع البيانات الفعلية، دون تصوير تطور مفترض فقط على أنه تغيير في التكلفة تم الاتفاق عليه بالفعل.
تحتوي أداة عمل «جوناس» العامة في ورقة «الميزانية» على قيم أمثلة وسيناريوهات لتغييرات في حصة التكلفة. يتناول هذا الشرح نهج الحساب الموجود هذا؛ ولا يعلن عن إصدار جديد للأداة. جميع الأرقام افتراضية. ولا يبرر تطور التكلفة المدرج في الميزانية بحد ذاته سعراً متفقاً عليه للخدمة ولا حقاً في تعديله. لا يقدم المقال توقعات للتعريفات أو توصية لأي حالة تعاقدية ملموسة.
مصدر أداة العمل الحالية وحدودها: أداة عمل «جوناس» العامة
عن المرسل
شركة «جوناس» للتنظيف هي شركة تنظيف مقرها أولدنبورغ ولديها عرض خدمات عام للعملاء التجاريين.
للتواصل
شركة «جوناس» للتنظيف (Jonas Gebäudereinigung)
شارع ألكسندر شتراسه 101 ب، 26121 أولدنبورغ، ألمانيا
هاتف: 0441 24923021
البريد الإلكتروني: info@jonas-gebäudereinigung.de
ملاحظة تحريرية: تم إعداد هذا المقال المتخصص بمساعدة الذكاء الاصطناعي بناءً على أداة عمل «جوناس» العامة المذكورة والشرح الموصوف صراحةً.